まず、知っておきたいこと
家族信託は、契約等で定めた目的に沿い、特定の財産の管理・処分を家族などに託す仕組みです。対象外の財産や生活上の契約をすべて任せられる制度ではなく、任意後見や遺言との役割分担が必要です。契約内容のご相談をお受けし、登記は司法書士、税務は税理士と連携します。
こんなお悩みはありませんか?
- 将来の自宅管理や売却に備えたい
- 親の財産を、親の暮らしのために管理したい
- 家族信託と後見・遺言の違いを知りたい
制度・期限の説明:2026年10月時点。資料に別の基準日がある費用等は、その日付を併記しています。手続きの際は各窓口の最新案内をご確認ください。
家族信託契約
家族信託とは
「信託」とは、「自分の大切な財産を、信頼できる人に託し、自分が決めた目的に沿って大切な人や自分のために運用・管理してもらう」制度です。
信託には、受託者が営利を目的とする「商事信託」と非営利の「民事信託」の二つに分類されますが、民事信託のうち、家族に財産管理を任せる形を一般的に「家族信託」と呼んでいます。
例えば、将来的に自分の判断能力がなくなったり、施設に入るなどして、自宅を使わなくなった場合には、自宅を売却して現金化し、その中から施設費用や生活費を支払って欲しいという希望があった場合、家族信託であれば、家族の誰かを受託者にして、自宅の管理・処分権を譲渡し、信託契約に基づいて自宅を売却してもらい、その収益から本人の施設費用や生活費を支払ってもらったりすることができます。
家族信託は、成年後見制度に比べると柔軟な財産管理、運用ができることから、認知症後の財産管理の手法として注目されています。
家族信託の仕組み
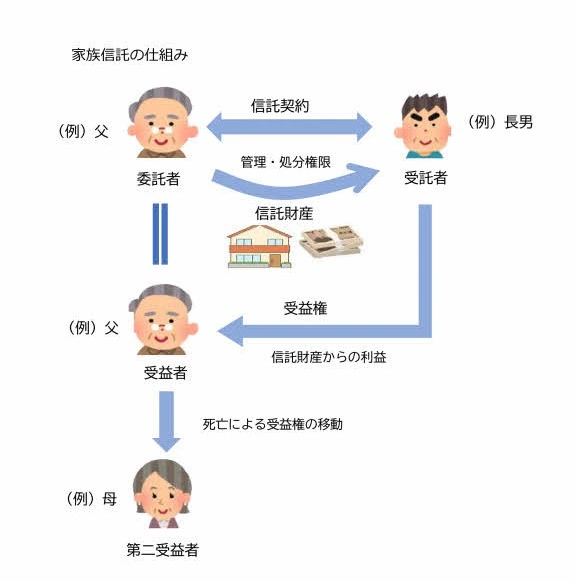
家族信託は、「委託者」「受託者」「受益者」の三者で成立する契約です。
家族信託は、自分(=委託者)の財産(現金、不動産)を信頼できる人(=受託者)に託し、特定の人(=受益者)のために、予め定めた目的に従って管理・処分してもらう財産管理の手法です。「委託者」とは、自分の財産を「信託目的」を決めた上で受託者に移転させて目的のために管理、処分させる者のことです。
「受託者」とは、委託者から管理を任された信託財産を、信託の目的に沿って管理、処分する者のことです。受託者は、自己の固有の財産と分別し、信託契約の目的に従って受益者のためになるように信託財産を管理処分する義務があります。
「受益者」とは、信託財産を管理、処分した際に生み出す対価や成果、信託財産そのものを受け取ることができる者のことです。
「委託者」「受託者」「受益者」は、それぞれ別の人を設定することも可能ですが、税制上の理由から、委託者と受益者を同一人となるように設定する場合がほとんどです。
家族信託の手続きの流れ
ステップ1 信託を行う目的を考える。
➀ 認知症による判断能力低下に備え、財産を家族に託したい。
② 自分が亡くなった後も障がいのある子どもの生活を保障したい。
③ 自分が亡くなったら配偶者に財産を遺したいが、配偶者が亡くなったら不動産を長男に引継がせたい。
④ 自分が認知症になっても経営がストップしないよう後継者に自社株を信託したい、等。
ステップ2 信託契約の内容を決める。
信託法の枠組みの中で、それぞれの状況にあわせて契約内容を決める。
➀ 信託の目的を明確にすること
② 委託者、受託者、受益者を誰にするか
③ 信託する財産を何にするか
④ 受託者の権限をどうするか(管理、運用の方法)
⑤ 信託監督人や受益者代理人を置くか
⑥ 信託の終了原因をどうするか
⑦ 信託終了後の財産の帰属先
ステップ3 信託契約の内容を書面にする。
信託契約書はネットでも見本がアップされていますが、そのご家族の事情にあわせカスタマイズすることが必要です。見本の内容の当事者を打ち換えて作成する方法だと、間違いが生じる可能性もありますので、専門家に相談することをお勧めします。
ステップ4 信託契約書を公正証書にする。
信託契約書は必ずしも公正証書にしなければならない訳ではありませんが、金融機関で信託口座を作成する前提として公正証書での作成を求められる場合が多いです。
ステップ5 不動産の名義を変更する。
信託財産に不動産がある場合は、信託契約締結後、すみやかに不動産の名義変更をすることが必要です。
ステップ6 信託専用口座を開設する。
受託者は自身の財産と信託財産を分別して管理する義務があり、信託されたお金は「信託専用の口座」で管理するのが一般的です。名義は「委託者〇〇受託者〇〇 信託口」といったものになります。
現在、金融機関により信託口座開設の対応がまちまちです。万一、信託口座を開設できない場合は、①受託者名義で「信託専用口座」として普通預金口座を開設する、②信託契約書に信託専用口座の口座番号を記載しておきます。
成年後見制度との違い
成年後見制度の目的は、「被後見人の権利を守ること」にあるため、リスクのある資産の運用や親族に贈与したり貸付したりすることは原則認められていません。相続人のための相続税対策もできません。
また、成年後見制度は判断能力が低下してから利用する制度です。法定後見の場合は自分の判断能力が低下した後に家庭裁判所に申立てをし、後見人を選任してもらいます。後見人に親族が選ばれるとは限りません。これに対して、家族信託は自分に判断能力があるうちに信頼できる家族に財産の管理・処分を委ねることができます。
任意後見契約でも、自分が信頼できる人を事前に任意後見人に指定しておくことができますが、任意後見監督人が選任されると契約の効力が生じ、契約で定めた代理権の範囲で支援を行います。任意後見監督人は、その事務を監督します。
これに対して、家族信託は、契約の内容を理解し、意思を示せるうちに準備することが大切です。認知症の診断名だけでは判断できず、契約時の意思能力を個別に確認する必要があります。家族信託では、契約内容と信託法に従って受託者が財産を管理します。成年後見と同じ定期的な裁判所の監督を前提とする制度ではありませんが、紛争や受託者の解任等で裁判所が関与する場合はあります。自由に財産を使える制度ではなく、受託者には分別管理などの義務があります。
ただし、家族信託で任せられるのは、特定の財産の管理や処分に関することのみで、身上監護を任せることは制度上できないので注意する必要があります。
| 比べるポイント | 家族信託 | 法定後見 | 任意後見 |
|---|---|---|---|
| 主な目的 | 契約で定めた財産の管理・承継 | 判断能力が十分でない方の権利・生活を支える | 将来の判断能力低下に備え、支援を頼む人と範囲を決める |
| 準備・開始 | 契約内容を理解できるうちに準備し、定めた条件に従い開始 | 家庭裁判所の審判により開始 | 公正証書で契約し、任意後見監督人の選任で開始 |
| 支援の範囲 | 信託目的と契約に従う財産管理等。生活上の契約支援は別に検討 | 類型や付与された権限に応じた財産管理・契約等の支援 | 契約で定めた代理権の範囲内での支援 |
| 管理の確認 | 受託者の責務と、契約で設ける報告・確認の仕組み | 家庭裁判所、選任された場合は後見監督人等 | 任意後見監督人 |
どの制度が合うかは、対象財産、意思能力、生活上の支援、ご家族の体制などによって異なります。単純な優劣ではなく、役割の違いから検討しましょう。
亡くなった後の財産の扱い
信託財産の管理や、受益者が亡くなった後の扱いは、契約と信託法に従います。信託した財産そのものと、利益を受ける権利である「受益権」は区別して考える必要があります。
委託者・受益者の死亡で信託が終了するのか、次の受益者をどう定めるのか、終了後の残余財産を誰に帰属させるのかを整理します。「信託すれば相続の問題がすべてなくなる」ということではなく、遺留分や税務への影響も個別の確認が必要です。
次の受益者と、信託の終わり方
信託では、受益者の死亡後に別の方が受益権を取得する定めや、終了時の残余財産の帰属先を設ける方法があります。ただし、受益者が連続する信託には法律上の期間等の制限があり、何世代先でも無制限に指定できるものではありません。
ご家族の暮らしの変化や、受託者が事務を続けられなくなった場合も考え、誰がどのように管理を引き継ぎ、いつ信託を終えるかまで検討しましょう。
メリットとデメリットを考慮を
家族信託は、自分の資産を信頼できる家族に任せることができる、成年後見制度よりも柔軟な財産管理・運用ができる、2次相続以降の財産の継承者を決めておけるなどのメリットがある制度ですが、特定の家族に財産の管理処分の権限が集中するため、家族間で不公平感や不信感が生じ、トラブルとなる可能性があります。
また、家族信託はあくまで財産の管理や承継を目的とする制度なので、受託者には身上監護権はありません。例えば介護施設への入所手続きや病院の入退院手続きなどは受託者は代理できません。
家族信託のメリット・デメリットを十分に理解した上で取り組む必要があります。
(1)家族信託のメリット
①財産の管理や運用・処分について、成年後見制度よりも柔軟に対応可能
②親の認知症による財産凍結に備えることが可能
③財産管理を行う受託者が負債を負っても、受託者個人の債権者からは、原則として信託財産を差し押さえられない
④障がいのある家族の生活を支える財産管理の方法として検討できる。公的給付への影響は担当窓口に個別確認が必要
⑤誰にどの財産を遺すのかを定められるので、スムーズな資産承継が可能
⑥二次相続が可能など、委託者の希望に沿った事業承継の方法を定めておける
(2)家族信託のデメリット・注意点
①契約の内容を理解して意思を示せる能力が必要で、個別の確認を要する
②身上保護など、財産以外の管理ができない
③信頼できる家族を受託者として選ぶ必要がある
④受託者に課せられる義務が多いため、財産管理作業が大変
⑤信託財産にできるものに制限がある
⑥信託財産に関する税申告関係の手続きが大変
⑦収益不動産について損益通算ができない
⑧契約作成、公正証書、登記、税務など、必要な費用を事前に確認する必要がある
⑨作成時だけでなく、受託者による継続的な記録・管理の体制も検討する必要がある
⑩税務上の扱いは、委託者・受益者や契約内容に応じて税理士へ確認が必要
⑪不動産を含む場合は、登記手続きと税負担を事前に確認する
その他の留意点
(1)家族信託は節税対策にはならない。
家族信託を組むだけでは何ら節税効果はありません。また、相続発生時における財産評価の減額効果は見込めません。家族
信託は目的ではなく、財産管理の手段の一つであることを認識しておくべきです。
(2)損益通算ができない。
収益物件を信託財産に入れた場合、この信託不動産の年間収支上の赤字はなかったものとみなされます。つまり、信託不動産に関する損失は、信託財産以外からの所得と損益通算して課税対象の所得を減らすことはできません。また、その損失を翌年への繰越しもできません。
(3)税務申告の手間が増す。
信託財産から年間3万円以上の収入がある場合は、翌年1月31日までに、前年の信託財産の状況等を記載した信託の計算書及びその合計表を税務署に提出する必要があります。また、確定申告の際、不動産所得がある場合、「不動産所得用の明細書」のほか「信託財産に関する明細書」を別に添付する必要があります。
当事務所では、家族信託契約に関する相談、契約書の作成をいたします。お気軽にご相談ください。
当事務所がお手伝いできること
- 対象財産と、ご家族が実現したい目的を整理します。
- 管理する方の役割や終了時の扱いを確認し、契約書の作成を支援します。
- 登記は司法書士、税務は税理士など、関係する専門家への確認が必要な点を整理します。
初回相談の資料例
分かる範囲で、整理しておきましょう。
- 信託を考えている財産の一覧
- 不動産の登記事項証明書や固定資産税通知書など
- 委託者・受託者・受益者の候補と家族関係
- 財産を使う目的と、信託終了後の希望
すべてそろえる必要はありません。まずは現在の状況をお聞かせください。
QUESTIONS & ANSWERS
よくあるご質問
家族信託をすれば、ほかの備えは不要ですか?
家族信託だけですべてを任せられるわけではありません。対象としない財産や、医療・介護に関する契約等の支援は別に検討します。任意後見や遺言書と組み合わせて考える場合があります。
受託者になった家族は、自由にお金を使えますか?
受託者は、信託の目的と契約内容に従って財産を管理します。自分の財産と分けて管理し、記録を残すなどの責任があり、受託者自身のために自由に使えるものではありません。
家族信託は節税のための制度ですか?
中心となる目的は財産の管理や承継です。信託を作るだけで税負担が下がるとはいえません。財産や受益者の定め方で税務上の扱いが変わるため、契約前に税理士への確認が必要です。